Vaga General. Anticípate a las necesidades de cobertura aseguradora de tu cliente
12/11/2026
Interrupciones de la actividad, retrasos o dificultades de suministro. Como mediador, identifica riesgos, analiza su impacto económico y comprueba coberturas.
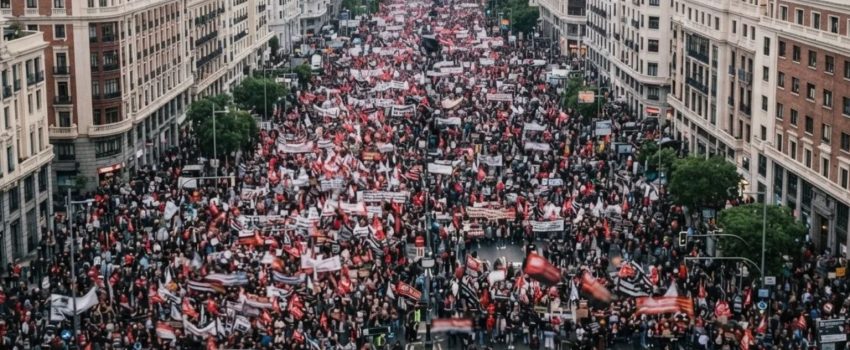
La huelga general del 11 de noviembre ha vuelto a poner sobre la mesa una cuestión que afecta directamente a muchas empresas: ¿qué ocurre cuando una circunstancia externa dificulta o impide desarrollar la actividad con normalidad? Más allá de las reivindicaciones laborales y de las consecuencias concretas de esta jornada, situaciones como esta invitan a revisar hasta qué punto los negocios están preparados para afrontar interrupciones, retrasos o limitaciones en su funcionamiento.
El impacto puede variar mucho según la actividad y el grado de dependencia de determinados recursos. Un comercio o un establecimiento de restauración puede tener dificultades para abrir o atender a los clientes; una empresa que depende del transporte puede sufrir retrasos en la recepción o distribución de mercancías, y un negocio que necesita la presencia física de trabajadores o proveedores puede ver alterada la prestación de sus servicios. En algunos casos, estas incidencias pueden acabar repercutiendo en la facturación y en los compromisos adquiridos con clientes.
Para los agentes y corredores, esta realidad es una buena ocasión para iniciar una conversación con sus clientes empresariales: ¿qué elementos son imprescindibles para que el negocio funcione? ¿De qué proveedores, servicios o infraestructuras depende? ¿Qué consecuencias económicas tendría una interrupción de la actividad, aunque fuera temporal? Conocer estas dependencias permite identificar vulnerabilidades que tal vez no se han tenido suficientemente en cuenta en la revisión habitual de los seguros.
¿QUÉ CONVIENE REVISAR EN LAS PÓLIZAS?
Uno de los aspectos que conviene analizar es la garantía de pérdida de beneficios o interrupción del negocio: qué supuestos contempla, qué causas pueden activarla y qué requisitos establece la póliza. Es importante tener presente que un paro derivado de una huelga no queda cubierto automáticamente. La respuesta dependerá de las garantías contratadas, de la causa concreta de la interrupción y de las condiciones y exclusiones aplicables.
También conviene revisar otros riesgos que pueden afectar a la continuidad de la actividad, tales como los daños materiales, las incidencias en el transporte de mercancías o la dependencia de proveedores externos. En función de cada negocio, puede ser necesario valorar escenarios diferentes y comprobar si las coberturas actuales responden a las necesidades reales de la empresa.
Esta revisión permite al mediador ir más allá de la gestión de las pólizas y aportar una visión preventiva: ayudar a la empresa a entender dónde es más vulnerable, qué consecuencias puede tener una interrupción y qué alternativas de protección puede valorar. No se trata de prometer cobertura ante cualquier imprevisto, sino de asegurarse de que el cliente conoce el alcance real de las garantías que tiene contratadas y las posibles carencias.
La huelga del 11-N puede ser, pues, el punto de partida para revisar con los clientes empresariales una cuestión esencial: si mañana una parte de su actividad se detuviera, ¿sabrían qué consecuencias tendría que asumir el negocio y qué respuesta ofrecen sus seguros? Anticiparse a estas situaciones es también una manera de proteger la actividad y reforzar el valor del asesoramiento del mediador.