Están los comercios preparados para afrontar los daños de unos disturbios?
29/10/26
El Col·legi advierte de la importancia, como mediador, de estar en contacto con el cliente y revisar que la cobertura de los seguros sea la adecuada
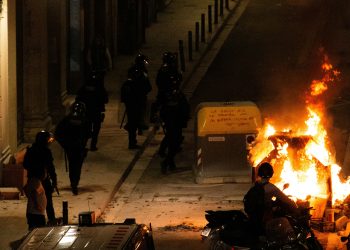
Los recientes altercados en Barcelona, que han afectado a establecimientos comerciales, escaparates y otros bienes, ponen sobre la mesa una cuestión que muchos propietarios de negocios no se plantean hasta que sufren un siniestro: ¿respondería mi seguro si mi tienda fuera objeto de actos vandálicos, destrozos o saqueos?
Ante esta situación, el Col·legi de Mediadors d’Assegurances de Barcelona quiere llamar la atención de los comerciantes sobre la importancia de contar con una póliza adaptada a los riesgos reales de su actividad y a los mediadores sobre la importancia de estar en contacto con los clientes en momentos tan preocupantes para ellos.
Tener un seguro no significa necesariamente estar cubierto ante cualquier situación. Las garantías contratadas, los límites de indemnización y las exclusiones pueden determinar qué daños quedan protegidos y cuáles deberá asumir el propietario del negocio.
Revisar los seguros
Un escaparate destrozado, la entrada forzada a un establecimiento, mercancía robada o equipos informáticos inutilizados pueden suponer un importante perjuicio económico. Por ello, el Col·legi advierte a los asegurados que es recomendable prestar especial atención a cinco aspectos:
- Actos vandálicos y daños malintencionados. Comprobar qué desperfectos cubre la póliza cuando son causados intencionadamente por terceros y qué exclusiones contempla.
- Robo y saqueo. Revisar las garantías de robo, los daños ocasionados para acceder al establecimiento y los límites de indemnización de las mercancías sustraídas.
- Escaparates, cristales e instalaciones. Verificar la protección de lunas, puertas, cerramientos, mobiliario, maquinaria y equipos electrónicos.
- Valor de las mercancías. Comprobar que los capitales asegurados corresponden al valor real de las existencias, especialmente en comercios que acumulan más producto en determinadas épocas del año.
- Pérdida de ingresos por cierre del negocio. Analizar si se dispone de una cobertura de pérdida de beneficios o interrupción de la actividad y en qué circunstancias se activa. Porque el perjuicio no siempre termina cuando se reparan los desperfectos: un comercio que no puede abrir también deja de facturar.
Una póliza bien hecha empieza por conocer el negocio
Las tiendas son muy diferentes entre sí. No tiene las mismas necesidades una joyería que una tienda de ropa, una farmacia o un establecimiento de alimentación. La ubicación, el tipo de mercancía, las instalaciones y la actividad determinan los riesgos a los que está expuesto cada comercio.
Aquí es donde el agente o corredor de seguros desempeña un papel fundamental. Su trabajo no consiste únicamente en ofrecer una póliza, sino en analizar el negocio, identificar sus riesgos y recomendar las garantías y los capitales adecuados.
El Col·legi recuerda que revisar periódicamente el seguro con un profesional es especialmente importante cuando se realizan reformas, se incorporan equipos o aumenta el valor de las existencias.
La mejor póliza no es necesariamente la más barata, sino la que responde a las necesidades reales del negocio.
¿Y si los daños se producen durante unos disturbios?
La cobertura dependerá de las circunstancias de los hechos y de las garantías contratadas. En determinados supuestos, los daños pueden corresponder al Consorcio de Compensación de Seguros si los acontecimientos reúnen los requisitos legales para ser considerados tumulto popular.
Esta calificación no es automática y debe analizarse conforme a la normativa aplicable.
Por ello, ante cualquier daño, el primer paso del comerciante debe ser contactar con su agente o corredor de seguros, que se ocupará de revisar la póliza, tramitar el siniestro y determinar la vía de reclamación que corresponda, ya sea ante la aseguradora o el Consorcio.
También es importante fotografiar los desperfectos, conservar las facturas y justificantes, denunciar los robos o actos delictivos y documentar las actuaciones urgentes necesarias para evitar daños mayores.
¿Qué deben hacer los afectados?
Para facilitar la tramitación de los siniestros, el Col·legi recomienda seguir una serie de pasos:
- Documentar los daños. Hacer fotografías y vídeos de los desperfectos antes de retirar o reparar los elementos dañados, siempre que sea seguro hacerlo.
- Comunicar el siniestro cuanto antes. Contactar con mediador de seguros o la compañía aseguradora y facilitar la información disponible sobre lo ocurrido.
- Conservar las pruebas. Guardar facturas, presupuestos de reparación, justificantes de los bienes dañados y cualquier otro documento que permita acreditar las pérdidas.
- Presentar una denuncia. Si se han producido actos vandálicos, robos u otros hechos que puedan constituir una infracción penal, conviene conservar la denuncia y facilitarla a la aseguradora cuando sea necesaria.
- No desechar los bienes dañados sin documentarlos. En la medida de lo posible, hay que esperar a recibir instrucciones de la aseguradora o del perito, salvo que sea imprescindible actuar para evitar riesgos o daños mayores.
- Consultar antes de asumir que no existe cobertura. La interpretación de las garantías y la identificación de la vía de reclamación adecuada pueden ser determinantes para defender los derechos del perjudicado.
La prevención también forma parte del seguro
Desde el Col·legi de Mediadors d’Assegurances de Barcelona se insiste en que el momento de comprobar si un comercio está correctamente asegurado no debería ser después de sufrir un siniestro.
Un agente o corredor de seguros puede detectar hoy una falta de cobertura que mañana suponga una pérdida económica importante.
Por ello, el Col·legi anima a los propietarios de tiendas y establecimientos comerciales a revisar sus pólizas con su agente o corredor de seguros y comprobar que la protección contratada responde a la realidad actual de su negocio.
Porque cuando se produce un siniestro, lo importante no es simplemente tener un seguro. Es tener el seguro que necesitas.
Últimes notícies
-
 27
Oct
-
27
Oct